28 de setembro de 2026
A habitação em Portugal continua a valorizar e os montantes de crédito concedidos para a compra de casa acompanham esta trajetória. Há, contudo, diferenças significativas entre regiões. Saber onde pode ser mais competitivo comprar um apartamento ou moradia e qual o financiamento ao alcance de cada família tornaram-se, por isso, passos importantes antes de começar à procura de casa.
As casas em Portugal continuam a valorizar: no segundo trimestre de 2026, o Índice de Preços da Habitação subiu 16,5% face ao mesmo período do ano anterior. Apesar deste aumento ser menos pronunciado do que o registado no primeiro trimestre (17,8%), continua a ser uma subida expressiva.
Este Índice, divulgado pelo Instituto Nacional de Estatística (INE), indica também que as casas já existentes voltaram a valorizar mais do que as novas habitações: 18,0% e 12,3%, respetivamente.
Mas há outro dado relevante: apesar da subida dos preços, o número de casas transacionado manteve-se elevado. Entre abril e junho, foram compradas 40.142 habitações em Portugal, mais do que as 37.745 transacionadas no primeiro trimestre. Embora sejam menos (-6,4%) do que as compradas um ano antes, acabam por representar um montante superior: um total de 10,7 mil milhões de euros (+4,2% em termos homólogos).
Diferenças de preços significativas entre regiões
Os dados mais recentes do INE sobre os “Preços da Habitação ao Nível Local”, relativos ao primeiro trimestre de 2026, confirmam a valorização: mostram que o preço mediano das casas vendidas nesse período se situou nos 2.337 euros por metro quadrado (€/m2), 19,8% acima do registado um ano antes.
Mas falar de um preço mediano da habitação em Portugal esconde diferenças muito significativas entre regiões.
Em duas das cinco sub-regiões que têm os preços medianos mais altos, as casas mantêm-se acima dos 3.000 euros por metro quadrado:
- Grande Lisboa: 3.836 €/m2
- Algarve: 3.352 €/m2
- Península de Setúbal: 2.996 €/m2
- Região Autónoma da Madeira: 2.863 €/m2
- Área Metropolitana do Porto: 2.552 €/m2
Há valores ainda mais elevados ao nível dos municípios, com Lisboa e duas cidades litorais vizinhas no auge de preços: 5.292 euros por metro quadrado em Lisboa, 5.000 em Cascais e 4.511 em Oeiras.
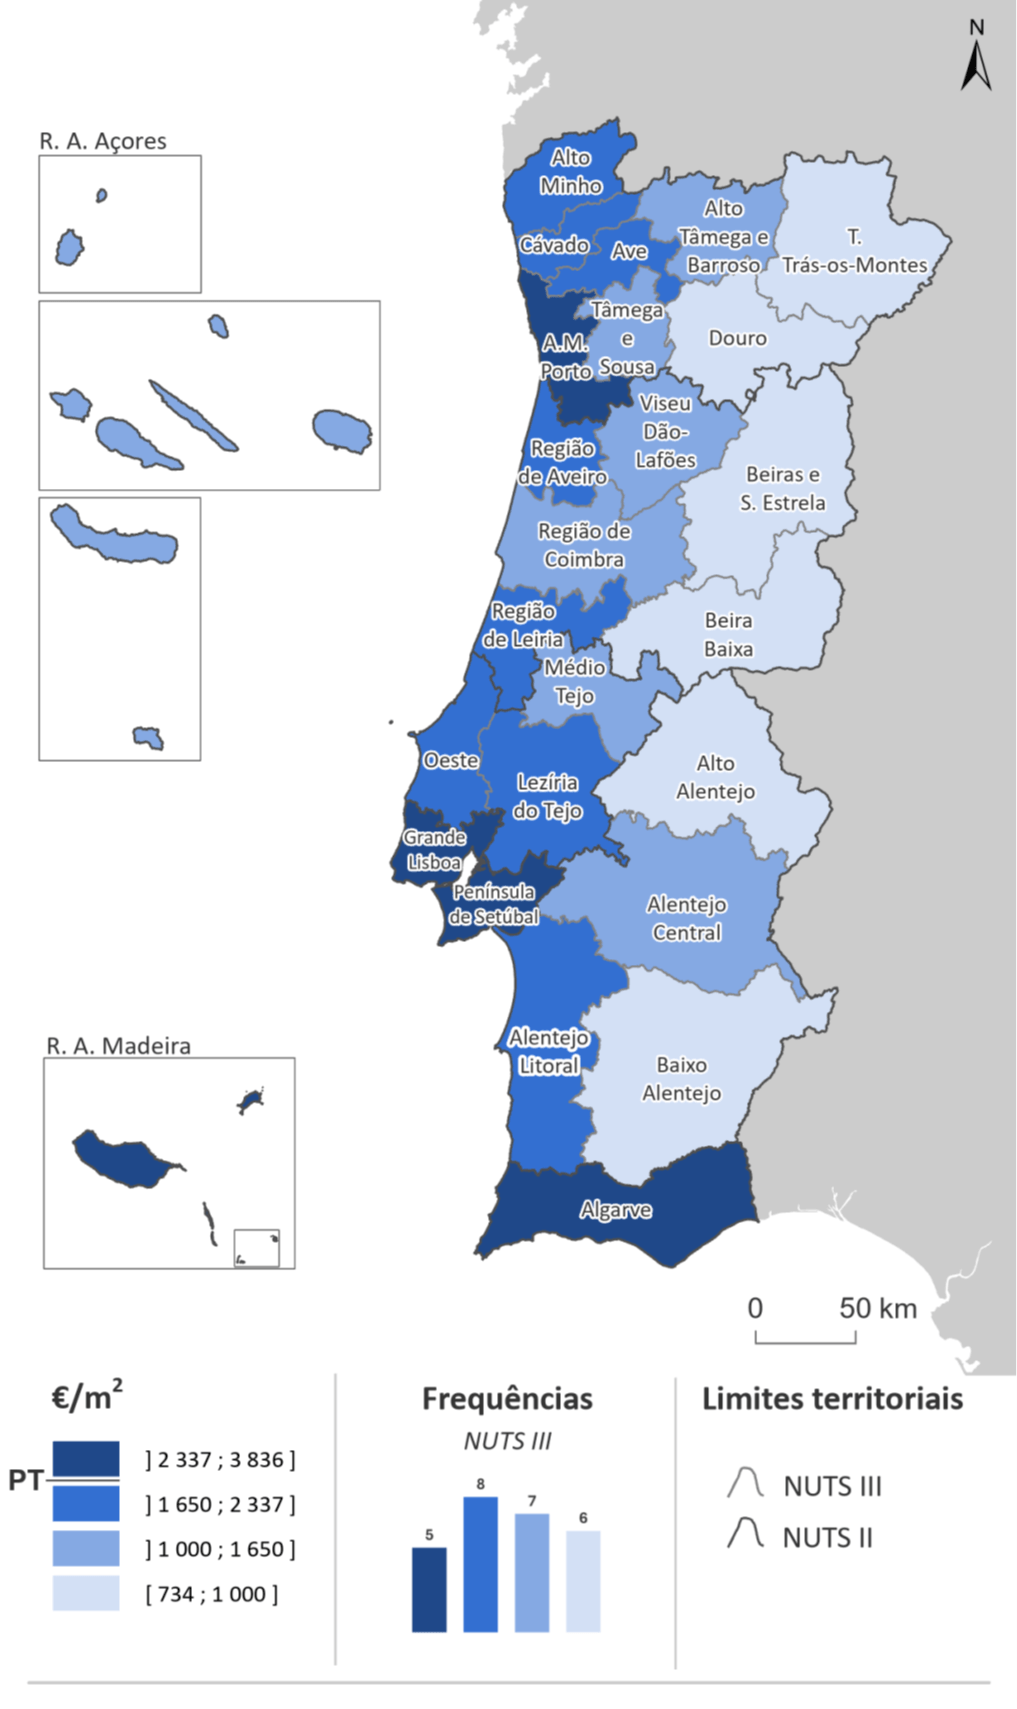
Fonte: INE. Nota: A mediana é o valor que separa a metade das casas com preços mais altos da outra metade com os preços mais baixos
No outro extremo, com os valores mais acessíveis, encontram-se várias regiões e sub-regiões do interior. As cinco mais competitivas são:
- Beiras e Serra da Estrela: 734 €/m2
- Beira Baixa: 792 €/m2
- Douro: 810 €/m2
- Alto Alentejo: 852 €/m2
- Trás-os-Montes e, com o mesmo valor, o Baixo Alentejo: 1000 €/m2
Estas diferenças podem significar um orçamento muito distinto consoante a localização escolhida: por exemplo, uma casa com cerca de 100 metros quadrados poderia equivaler a mais de 383 mil euros na Grande Lisboa, mas a menos de 74 mil na zona das Beiras e Serra da Estrela. A comparação é indicativa – já que o preço real de cada imóvel depende da região, mas também da localização exata, tipologia, estado de conservação, entre outras condições –, mas deixa pistas relevantes para quem pensa comprar casa.
Localização altera acessibilidade por toda a Europa
Estas diferenças regionais não são exclusivas de Portugal. O estudo “Where Can You Still Afford to Live? – A Comparative Perspective on European Housing Affordability”, publicado em setembro de 2026 no Journal of Maps, analisou mais de 22 milhões de anúncios imobiliários em 31 países europeus e relacionou os preços pedidos com os rendimentos médios das populações nas diferentes regiões. O retrato obtido pelos investigadores da Universidade Técnica de Viena mostra um padrão: capitais, grandes centros urbanos e respetivas periferias, zonas costeiras e outros destinos turísticos tendem a ser os locais onde comprar casa é menos acessível face aos rendimentos médios locais nos países europeus.
Nas cidades, apesar de os rendimentos serem habitualmente superiores aos das zonas rurais, os preços da habitação cresceram mais rapidamente. E a pressão não termina nos limites das cidades: quando uma casa se torna demasiado dispendiosa nos centros urbanos, a procura desloca-se para os municípios vizinhos e pressiona também os preços nessas zonas. O estudo identificou este efeito, por exemplo, nas áreas metropolitanas de Paris, Berlim e Madrid. Nas zonas costeiras e noutros destinos turísticos, como os Alpes, associa também a menor acessibilidade a fatores como as segundas residências e o alojamento de curta duração.
O estudo identificou também diferenças importantes entre países:
- Em Espanha e França, por exemplo, coexistem grandes assimetrias regionais, com regiões onde a relação entre preços e rendimentos reduz muito o acesso à habitação e outras onde comprar casa é acessível;
- Países como Polónia, Países Baixos, Hungria e Suíça têm preços da habitação de elevados face aos rendimentos na maioria do território. Apesar das diferenças regionais relevadas pelo INE, Portugal é integrado neste grupo;
- Vários países escandinavos e bálticos mantêm níveis de acessibilidade elevados na maioria das regiões, embora com “picos de preços” nas principais áreas urbanas.
Os próprios autores alertam, contudo, para as limitações desta comparação, já que o estudo utiliza preços anunciados e não preços reais de transação.
Crédito habitação acompanha dinamismo do mercado
Em Portugal, a subida dos preços não está a impedir o crescimento dos montantes financiados para a compra de casa.
Segundo os dados do Banco de Portugal, em julho de 2026 as novas operações de crédito à habitação atingiram 2.836 milhões de euros, mais 57 milhões do que no mês anterior. Deste total, os novos contratos ascenderam a 2.345 milhões de euros, cerca de 166 milhões de euros acima do mês anterior e o valor mais elevado desde o início do século.
A taxa de juro média das novas operações de crédito à habitação situou-se nos 2,96%, acima dos 2,94% de junho (e dos 2,89% de julho de 2025), mas bastante abaixo do pico registado no final de 2023. Permaneceu igualmente abaixo da média da área do euro, de 3,52%.
Os dados revelados confirmam também uma mudança na tipologia de taxa mais escolhida pelos portugueses desde 2023: a taxa mista (fixa durante um período inicial e depois variável) tornou-se dominante e assim se manteve neste início de 2026.
“Este dinamismo dos mercados de habitação e de crédito é importante, mas pode estar a ser parcialmente suportado pelos contratos concedidos ao abrigo da garantia do Estado, um regime que termina no final de 2026”, assinala João Nunes, Gestor de Formação e Auditoria da Twinkloo.
O responsável sublinha que tão ou mais importante é “assegurar que as famílias continuam a tomar decisões de endividamento sustentáveis, que não comprometam a sua margem para lidarem com imprevistos”. Esta é uma realidade a ter em conta também na escolha do tipo de taxas. As taxas mistas, como explica, “dão às famílias alguma previsibilidade nos primeiros tempos dos contratos, mas não eliminam a possibilidade de aumentos das taxa de juro após o período inicial de fixação”.
Antes de escolher a casa, simular quanto e onde pode comprar
Com a valorização a persistir, encontrar a casa certa e só depois procurar financiamento pode não ser a melhor abordagem.
- Primeiro, importa perceber qual o montante de crédito que poderá estar ao alcance do agregado familiar, que prestação mensal é compatível com o orçamento disponível e que poupanças (capital próprio) podem ajudar à compra.
- Com esses valores de referência, torna-se mais fácil comparar regiões, municípios, imóveis e perceber onde poderá existir maior margem para ajustar área ou localização. Em certos casos, uma deslocação de poucos quilómetros pode representar uma grande diferença no preço final de uma casa e a possibilidade de mudar de região pode alterar ainda mais aquilo que é possível comprar com o mesmo orçamento.
- Simular permite fazer as primeiras estimativas dos valores de crédito associados a diferentes cenários, em função dos rendimentos do agregado e das despesas já suportadas.
Na Twinkloo, o simulador de crédito habitação permite dar este primeiro passo. A partir daí, é possível comparar soluções de crédito e perceber quais poderão ajustar-se melhor à escolha de uma futura casa.
Respostas essenciais sobre preços de compra de casa em Portugal
Os preços das casas continuam a subir em Portugal?
Sim. Segundo o INE, o Índice de Preços da Habitação aumentou 16,5% no segundo trimestre de 2026 face ao mesmo período de 2025: nas habitações existentes subiu 18,0% e nas novas 12,3%.
Onde é mais caro e barato comprar casa em Portugal?
Os dados do INE, sobre o primeiro trimestre de 2026, mostram diferenças regionais significativas nos preços medianos da habitação: os mais altos estão na Grande Lisboa, Algarve e Península de Setúbal; os mais baixos nas Beiras e Serra da Estrela, Beira Baixa e Douro.
Comprar fora de Lisboa pode permitir comprar uma casa maior?
Em termos médios, sim: regiões com preços por metro quadrado mais baixos permitem, à partida, comprar maior área com o mesmo valor. No entanto, como os preços variam muito entre municípios e conforme as condições dos imóveis, devem analisar-se situações concretas.
Como saber que casa consigo comprar com o meu rendimento?
Antes de procurar um imóvel, é útil estimar o montante de financiamento que pode obter e a prestação mensal a pagar, além de considerar qual o capital próprio que pode investir. Com estas simulações, pode pesquisar casas e zonas compatíveis com a disponibilidade financeira.
Como pode a Twinkloo ajudar a perceber quanto posso pedir de crédito habitação?
No site da Twinkloo é possível simular diferentes cenários de crédito habitação. E os seus especialistas podem apoiar a comparação de cenários e propostas bancárias, ajudando a identificar, caso a caso, as soluções mais sustentáveis para a compra de habitação.